
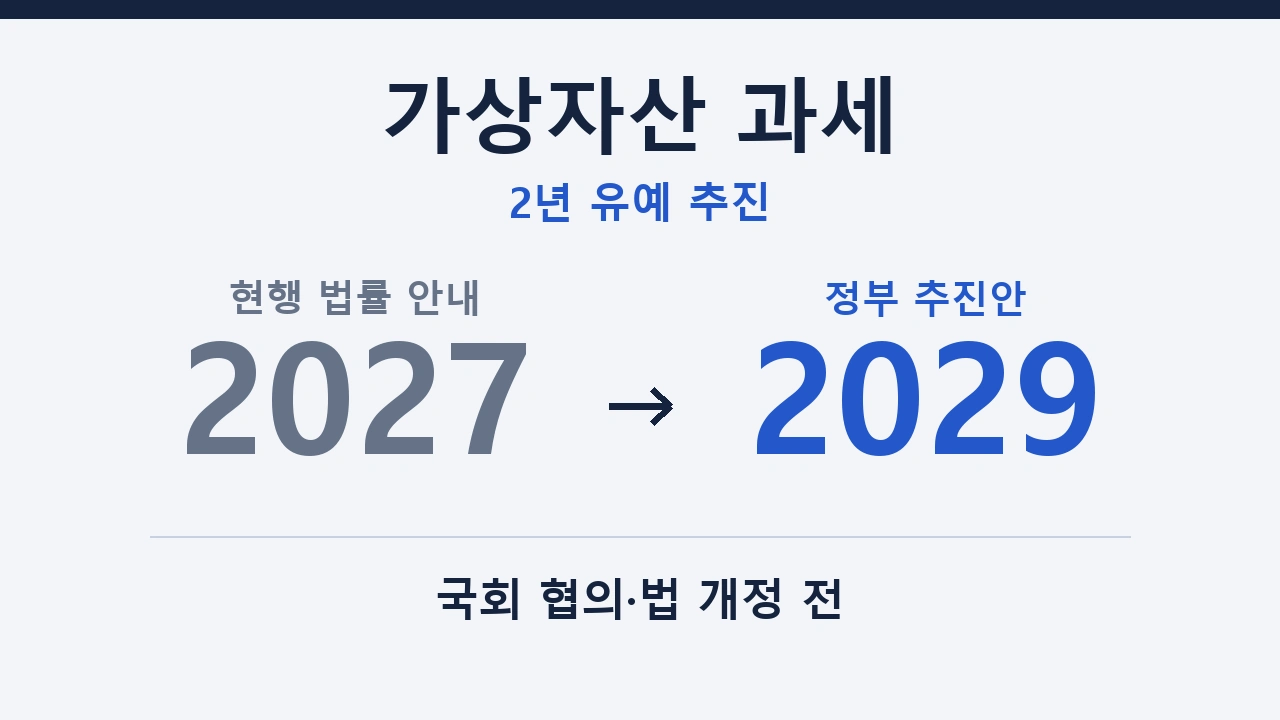
가상자산 과세를 2027년에서 2029년으로 미루고, 투자 손실을 이후 3년간의 이익에서 빼주는 방안이 나왔다. 다만 정부가 국회와 협의해 추진하겠다고 발표한 단계다. 유예가 법률로 확정된 것은 아니며, 올해 코인을 팔아 확정한 손실까지 나중에 소급해 공제해주는 방안도 아니다.
이번 발표에서 투자자가 구분해야 할 것은 세 가지다. 과세가 시작되는 해, 손실이 발생한 해, 그 손실을 이익에서 차감할 수 있는 기간이다. ‘2년 유예’와 ‘3년 공제’를 한데 묶으면 이미 확정된 제도처럼 읽거나 과거 투자 손실을 모두 돌려받는 것으로 오해하기 쉽다.
1. 2029년은 추진안…현재 안내는 2027년
재정경제부는 11월 5일 가상자산 소득과세를 2년 더 유예하는 방안을 발표했다. 국내외 거래에 대한 과세자료를 확보하고 세부 기준을 정비할 시간을 갖겠다는 취지다. 정부 발표는 시행 시기 조정과 손실 이월공제 도입을 국회와 협의해 추진할 과제로 제시했다.
한편 국세청의 현행 가상자산 안내에는 2027년 1월 1일 이후 양도·대여로 발생한 소득이 과세 대상이라고 돼 있다. 소득금액은 거래 대가에서 취득가액·부대비용 등을 빼고 같은 해의 손익을 합산해 계산한다. 이 연간 금액에서 250만원을 기본공제한 뒤 국세인 소득세에 20% 세율을 적용하는 구조다. 지방소득세는 별도다.
따라서 지금 필요한 구분은 발표일과 법 개정 여부다. 정부가 방향을 제시한 것과 국회가 시행일을 바꾼 것은 다른 절차다. ‘2029년까지 코인 관련 세금이 모두 없다’고 확대해석해서도 안 된다. 이번 발표의 대상은 가상자산 양도·대여 소득에 대한 과세 시행 시기다.
2. 손실 공제의 3년은 제도 운영 기간이 아니다
손실 이월공제는 손실이 난 해에 다 처리하지 못한 금액을 뒤의 이익에서 차감하는 방식이다. 정부가 제시한 3년은 제도를 딱 3년만 운영한다는 의미가 아니라, 발생한 손실을 이월해 쓸 수 있는 기간을 가리킨다.
이데일리가 전한 5일 브리핑 문답에서 조만희 재정경제부 세제실장은 2029년 손실이라면 2032년 이익까지 공제하는 예를 들었다. 반면 2026년에 이미 매도해 확정된 손실은 이월공제할 수 없다고 설명했다. 이번 방안이 시행되더라도 과세 시작 전의 확정손실과 시작 후의 손실은 구분된다.
과거에 비싸게 샀지만 아직 팔지 않은 경우는 또 다르다. 같은 문답의 정부 설명에서는 2029년 시행을 가정할 때 2028년 말 시가를 취득가격으로 보고, 실제 매입가가 더 높으면 그 가격을 반영하는 방식을 제시했다. 이는 과세 시작 전 보유자산의 취득가액을 정하는 문제다. 지금 계좌에 표시된 평가손실을 모두 공제한다는 뜻은 아니며, 최종 적용 기준도 법 개정 후 확인해야 한다.
3. 1,200만원 손실 뒤 2,000만원 이익이 났다면
차이는 두 해를 나란히 놓으면 분명해진다. 과세가 시작된 뒤 첫해에 1,200만원의 실현손실이 나고, 다음 해에는 세법상 계산한 소득금액이 2,000만원이라고 가정하자. 공제할 다른 항목이 없고 첫해 손실 전액이 이월공제 대상에 해당한다는 단순 예시다.
손실을 넘겨 쓸 수 없다면 다음 해 2,000만원에서 기본공제 250만원을 뺀 1,750만원이 과세표준이 된다. 같은 조건에서 1,200만원의 손실 이월공제를 반영하면 550만원으로 줄어든다. 차감되는 것은 과세표준이다. 손실액 1,200만원을 현금으로 환급해준다는 뜻이 아니다.
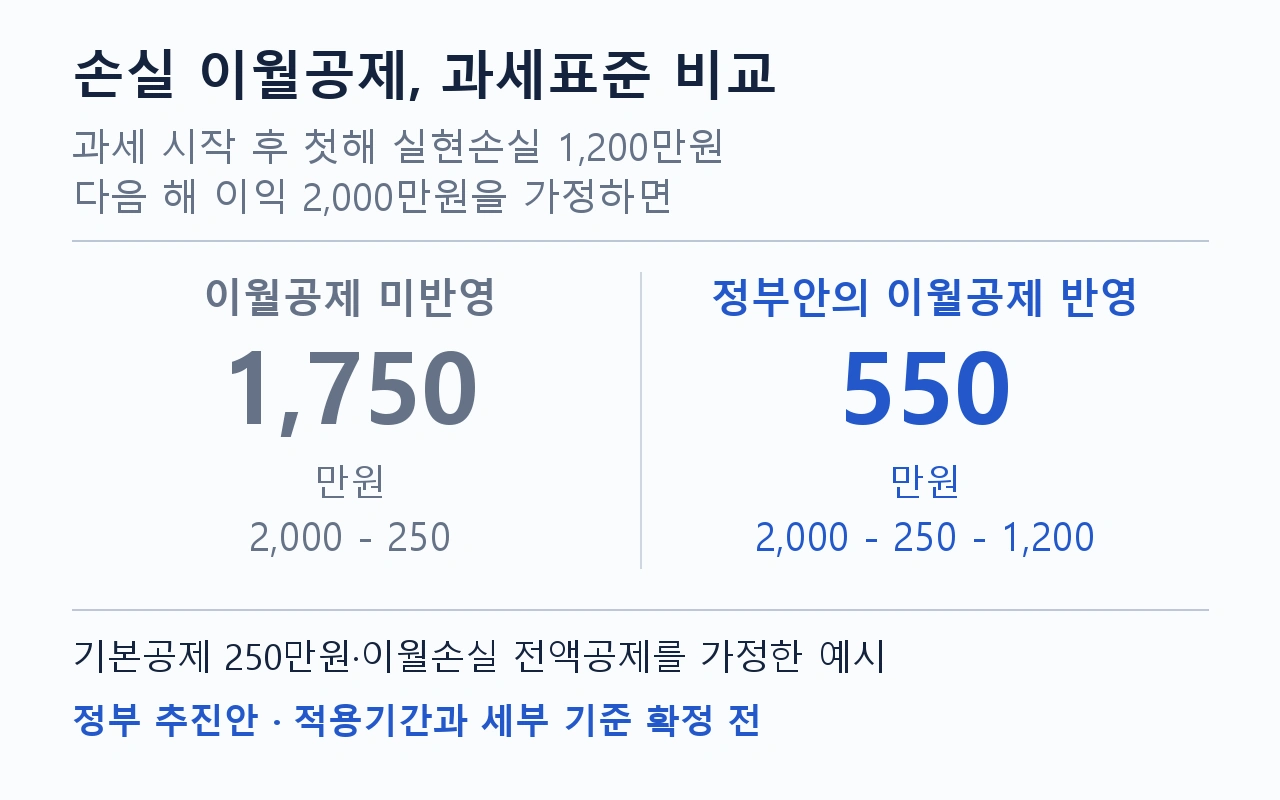
이 계산은 정부안이 도입되고 해당 손실이 요건을 충족한다는 가정이다. 실제로 인정되는 취득가액·필요경비, 신고 방식과 적용 시점은 확정된 법령과 안내를 따라야 한다. 지금 손실을 확정하면 나중에 같은 혜택을 받는다는 매매 판단의 근거로 사용할 수 없다.
4. 미국과의 정보 교환, 시행일 확정과는 별개
정부가 유예 추진의 이유로 든 것 중 하나는 미국과의 가상자산 자동정보교환체계(CARF)다. 해외 거래자료를 국내 과세정보와 연결할 기반을 갖춰야 국내외 거래 사이의 과세 공백을 줄일 수 있다는 설명이다.
다만 세계의 정보 교환이 모두 2029년에 시작되는 것은 아니다. OECD의 CARF 참여 일정은 국가마다 다르다. 한국은 2027년, 미국은 2029년 첫 교환을 약속한 그룹에 들어 있다. 정부가 언급한 미국과의 일정과 국제 제도 전체의 출범 시점을 혼동하면 안 된다.
재정경제부는 민관 논의를 거쳐 가상자산 거래 유형별 기준을 정비하고 2028년 상반기 세부 과세기준을 마련할 계획이다. 스테이블코인과 새로운 거래 형태를 어떻게 다룰지도 후속 논의 대상이다. 과세 유예 발표 하나로 모든 거래의 계산 방식까지 정해진 것은 아니다.
보유자가 지금 구분해 보관할 자료는 매수·매도 내역, 취득가격, 수수료처럼 거래를 설명하는 기록이다. 이를 어떤 양식으로 신고해야 하는지와 어떤 비용이 인정되는지는 추후 확정 안내를 확인해야 한다.